
| VERGİ SİRKÜLERİ: 2022-29 |
| SİRKÜLER TARİHİ: 16.03.2022 |
7346 sayılı Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun ile 5746 sayılı Araştırma, Geliştirme ve Tasarım Faaliyetlerinin Desteklenmesi Hakkında Kanunu ile 4691 sayılı Teknoloji Geliştirme Bölgeleri Kanununda, merkez veya bölge dışında çalışılan sürelerde gelir vergisi stopaj teşviki uygulanmasına yönelik olarak yapılan düzenlemelere ilişkin açıklamaların yer aldığı 9 Seri No.lu 5746 sayılı Araştırma, Geliştirme ve Tasarım Faaliyetlerinin Desteklenmesi Hakkında Kanun Genel Tebliği Taslağına ilişkin açıklamalar aşağıdaki gibidir.
1- Ar-Ge veya Tasarım Merkezi İle Bölge Dışında Geçirilen Sürelerde Gelir Vergisi Stopaj Teşviki Uygulaması
Gelir vergisi stopajı teşviki kapsamında, Ar-Ge ve tasarım merkezleri ile teknoloji geliştirme bölgelerinde çalışan personelin toplam sayısının veya teşvike konu edilen toplam çalışma sürelerinin yüzde yirmisini aşmamak kaydıyla bu merkezler veya bölgeler dışında geçirilen süreler de gelir vergisi stopajı teşviki kapsamında değerlendirilecektir. Cumhurbaşkanına, yüzde yirmi olarak belirlenen bu oranı, belirleyeceği bölgesel ve/veya sektörel alanlarda, yüzde yetmiş beşe kadar artırma veya tekrar kanuni oranına kadar indirme yetkisi verilmiştir.
17/10/2021 tarihli ve 31631 sayılı Resmi Gazete’de yayımlanan 16/10/2021 tarihli ve 4625 sayılı Cumhurbaşkanı Kararı ile Ar-Ge veya tasarım merkezleri ile teknoloji geliştirme bölgelerinde çalışan personelin, 4691 sayılı Kanunun geçici 2’nci maddesinin üçüncü fıkrası ile 5746 sayılı Kanunun 3 üncü maddesinin ikinci fıkrasında yer alan ve gelir vergisi stopajı teşvikine konu edilen toplam çalışma sürelerine uygulanmak üzere söz konusu bölge ve merkezler dışında geçirdikleri süreler bakımından yüzde yirmi olarak belirlenen oranın, 31/12/2022 tarihine kadar yüzde elli olarak uygulanmasına karar verilmiştir.
Yüzde elli oranının geçerli olduğu dönemlerde Ar-Ge, tasarım veya destek personelinin, çalışma süresinin yarısını merkez veya bölge içinde, yarısını merkez veya bölge dışında çalışarak geçirmiş olması durumunda, bu personele ödenen ücretin tamamı teşvik kapsamında değerlendirilecektir
Örnek 1: Ar-Ge merkezi veya teknoloji geliştirme bölgesinde çalışan Ar-Ge personeli (A) , 2022 yılı Mart ayında haftalık 45, aylık 180 saat olan çalışma süresinin yarısını (aylık 90 saatini) merkez veya bölge içinde, diğer yarısını merkez veya bölge dışında çalışarak geçirmiştir.
Bu durumda, (A)’ya ödenen ücretin tamamı teşvik kapsamında değerlendirilecektir.
Örnek 2: Ar-Ge merkezi veya teknoloji geliştirme bölgesinde çalışan Ar-Ge personeli (B), 2022 yılı Nisan ayında haftalık 45, aylık 180 saat olan çalışma süresinin tamamını merkez veya bölge içinde, Ar-Ge personeli (C) ise çalışma süresinin tamamını merkez veya bölge dışında çalışarak geçirmiştir.
Bu durumda, (B)’ye ödenen ücretin tamamı ile bu personelin çalışma süresinin tamamını merkezde veya bölgede geçirmiş olması nedeniyle, aynı dönemde merkez veya bölge dışında çalışmış olan (C)’nin ücretinin tamamı teşvik kapsamında değerlendirilecektir.
2- Ar-Ge Veya Tasarım Merkezleri İle Bölge Alanı Dışında Gerçekleştirilmesi Uygun Bulunan Zorunlu Faaliyetlere İlişkin Gelir Vergisi Stopaj Teşviki Uygulaması
5746 sayılı Kanunun 3 üncü maddesinin ikinci fıkrası ve 4691 sayılı Kanunun geçici 2 nci maddesinin üçüncü fıkrası kapsamında;
- Ar-Ge veya tasarım merkezleri ile bölge alanı dışında gerçekleştirilmesi uygun bulunan zorunlu faaliyetlere ilişkin süreler,
- Ar-Ge ve tasarım personelinden Ar-Ge veya tasarım personelinin yüksek lisans yapanlar için bir buçuk yılı, doktora yapanlar için iki yılı geçmemek üzere merkez veya bölge dışında geçirdiği süreler (aylık ders saati kadar),
- Ar-Ge ve yenilik alanında haftalık 8 saati aşmamak kaydıyla ders verilmesi ve mentorluk yapılması suretiyle merkez dışında geçirilen süreler,
teşvik kapsamında olmakla birlikte, merkez ve bölge dışında çalışılan %50’lik sürenin hesabında bu süreler merkezde veya bölgede geçirilen süre olarak kabul edilmeyecektir.
Örnek 3: Ar-Ge merkezinde çalışan Ar-Ge personeli (G), 2022 yılı Haziran ayında 115 saat merkez içinde ve proje kapsamında, Ar-Ge merkezi yönetiminin onayıyla Ar-Ge merkezi dışında 33 saat çalışmıştır. Haftalık 8 saati geçmemek üzere üniversitede 32 saat ders vermiştir.
Bu durumda, (G)’nin Haziran ayında fiilen merkezde 115 saat ve merkez dışında teşvik kapsamında 65 saat çalıştığı kabul edilecek ve (G)’ye ödenen ücretin tamamı teşvik kapsamında değerlendirilecektir. Yine, (G)’nin 115 saat bölge içi çalışması karşılığı çalışma süresinin tamamını merkez dışında geçiren veya merkez içinde çalışma süresi eksiği bulunan bir personelin 115 saate isabet eden ücreti teşvike konu edilebilecektir.
3- Gelir Vergisi Stopaj Teşviki Uygulamasından Faydalanacak Personelin Tespiti
Ar-Ge, tasarım ve destek personelinin toplam çalışma süresinin yarısından daha az bir oranda merkezde veya bölgede çalıştığı veya toplam Ar-Ge, tasarım ve destek personelinin yarısından azının çalışma süresinin tamamını merkezde veya bölgede çalışarak geçirdiği durumlarda, merkezde veya bölgede çalışılan süre dikkate alınmak ve merkez veya bölgede çalışan personele öncelik verilmek suretiyle, ücretine teşvik uygulanacak personel işverence belirlenecektir.
Örnek 4: İşveren (K)’nin Ar-Ge merkezinde veya teknoloji geliştirme bölgesindeki şubesinde 50 Ar-Ge ve destek personeli çalışmaktadır.
Bu personelden; 10 personel aylık 180 saat olan çalışma süresinin tamamını merkez veya bölge içinde, 10 personel, aylık çalışma süresinin yarısı olan 90 saati merkez veya bölge içinde, kalan yarısını merkez veya bölge dışında, diğer 30 personel ise aylık çalışma süresinin tamamını merkez veya bölge dışında, çalışarak geçirmektedir.
Bu durumda, teşvikten tam olarak faydalanılabilmesi için 50 personelin, yarısının aylık 180 saat merkez veya bölge içinde çalışması veya aylık toplam çalışma süresi olan (50×180=) 9.000 saatin, yarısının (4.500 saat) merkez veya bölge içinde çalışılarak geçirilmesi gerekmektedir. Ancak, merkez veya bölgede çalışılan toplam süre 2.700 saat olduğundan, teşvikten faydalanabilecek personel ve teşvike konu ücret tutarları merkez veya bölge içi çalışması bulunan personele öncelik verilerek aşağıdaki şekilde belirlenecektir.
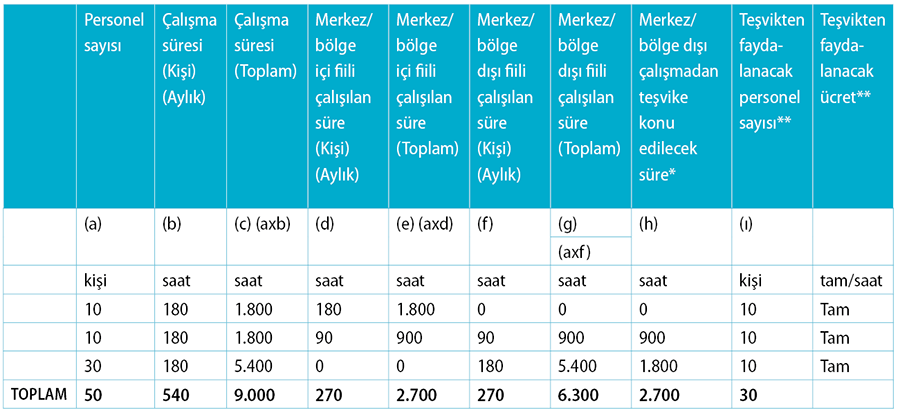 * Merkez veya bölge içinde çalışılan süre (1.800+900=) 2.700 saat olduğundan, merkez veya bölge dışında çalışılan sürenin de 2.700 saati teşvike konu edilebilecek ve merkez veya bölgede en fazla çalışan personelden başlamak üzere ücretleri teşvike konu edilecek personel belirlenecektir.
** Aylık çalışma süresinin tamamını (180 saat) merkez veya bölge içinde çalışarak geçiren 10 personelin ücretlerinin tamamı teşvike konu edilebilecektir.
**Aylık çalışma süresinin yarısı (90 saat) merkez veya bölge içinde çalışarak geçiren 10 personelin ücretlerinin tamamı teşvike konu edilebilecektir.
**Merkez veya bölge dışında çalışan 30 personelden 10’unun ücretlerinin tamamı teşvike konu edilebilecek, kalan 20 personelin ise ücretleri teşvike konu edilemeyecektir. Teşvik uygulanacak 10 personel işverence belirlenecektir.
Örnek 5: İşveren (M)’nin Ar-Ge merkezinde veya teknoloji geliştirme bölgesindeki şubesinde 33 Ar-Ge ve destek personeli çalışmaktadır.
Bu personelden; 10 personel, aylık 180 saat olan çalışma süresinin yarısını (90 saat), 8 personel aylık çalışma süresinin 80 saatini, 5 personel aylık çalışma süresinin 70 saatini, 5 personel aylık çalışma süresinin 50 saatini, merkez veya bölge içinde kalan sürelerini merkez veya bölge dışında çalışarak, diğer 5 personel ise aylık çalışma süresinin tamamını merkez veya bölge dışında çalışarak, geçirmektedir.
Bu durumda, teşvikten tam olarak faydalanılabilmesi için 33 personelin aylık toplam çalışma süresi olan (33×180=) 5.940 saatin, yarısının (2.970 saat) merkez veya bölge içinde çalışılarak geçirilmesi gerekmektedir. Ancak, merkez veya bölgede çalışılan toplam süre 2.140 saat olduğundan, teşvikten faydalanabilecek personel ve teşvike konu ücret tutarları merkez veya bölge içi çalışması bulunan personele öncelik verilerek aşağıdaki şekilde belirlenecektir.
- Merkez veya bölge içinde çalışılan süre, (900+640+350+250)=2.140 saat olduğundan, merkez veya bölge dışından çalışılan süreninde 2.140 saati teşvike konu edilecekve merkez veya bölge de en fazla çalışan personelden başlamak üzere ücretleri teşvike konu edilecek personel belirlenecektir.
- Aylık çalışma süresinin yansını (90 saat) merkez veya bölge içinde çalışarak geçiren 10 personelin ücretlerinin tamamı teşvike konu edilebilecektir.
- Aylık çalışma süresinin 80 saatini merkez veya bölge içinde çalışarak geçiren 8 personelin ücretlerinin tamamı teşvike konu edilebilecektir.
- Aylık çalışma süresinin 70 saatini merkez veya bölge içinde çalışarak geçiren 5 personelin; dördünün ücretlerinin tamamı, birisinin 70 saate isabet eden ücreti teşvike konu edilebilecektir.
- Aylık çalışma süresinin 50 saatini merkez veya bölge içinde çalışarak geçiren 5 personelin 50 saate isabet eden ücretleri teşvike konu edilebilecektir.
- **Merkez veya bölge dışında çalışan 5 personelin ücretleri teşvike konu edilemeyecektir.
4- Teşvikten Fazladan Faydalanıldığı Durumlarda Uygulanacak Cezai Müeyyideler
Teşvikten fazladan faydalanıldığı durumlarda, fazladan faydalanılan teşvik tutarları işverenden vergi ziyaı cezası ve gecikme faiziyle birlikte tahsil edilir.
Örnek 6: İşveren (O)’nun Ar-Ge merkezinde veya teknoloji geliştirme bölgesindeki şubesinde 120 Ar-Ge ve destek personeli çalışmaktadır. Bu personelin 60’ının aylık çalışma süresinin (180 saat) tamamını merkez veya bölge içinde çalışarak geçirdiği dikkate alınarak 120 personelin tamamının ücretleri teşvike konu edilmiştir.
İşveren (O) hakkında yürütülen bir incelemede ilgili dönemde çalışma süresinin tamamını merkez veya bölge içinde çalışarak geçiren personel sayısının 50 olduğu tespit edilmiştir.
Bu durumda, merkez veya bölge içinde çalıştığı dikkate alınan ancak, fiilen merkez veya bölgede çalışmamış olan 10 personel ile merkez veya bölge dışında çalışan 10 personel olmak üzere toplam 20 personel için faydalanılan teşvik tutarları işverenden ceza ve faiz uygulanmak suretiyle geri tahsil edilecektir.
Not: Söz konusu sirkülerlerimiz, dergilerimiz ve yayınlarımızın toplu olarak paylaşıldığı mail listemize dahil olmak isteyen kişi ve kurumlar “info@pkfistanbul.com” adresine e-posta gönderebilir, ya da ekranın sağında bulunan formu doldurabilirler.
(*) Sirkülerimizde yer verilen açıklamalar sadece bilgilendirme amaçlı olup, sirkülerimiz esas alınarak yapılacak işlemler sonucunda doğabilecek zararlardan şirketimiz sorumlu tutulamaz.


